10月13日上午9时,港交所行情终端上,茶百道的股票代码02555暂时停止了跳动。
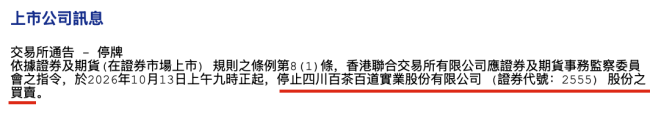
茶百道在港交所披露易挂出停牌公告:依据《证券及期货(在证券市场上市)规则》第8(1)条,香港联合交易所有限公司根据证券及期货事务监察委员会的指令,于2026年10月13日上午九时整起,停止四川百茶百道实业股份有限公司(证券代号:2555)股份的买卖。
图片来源:披露易
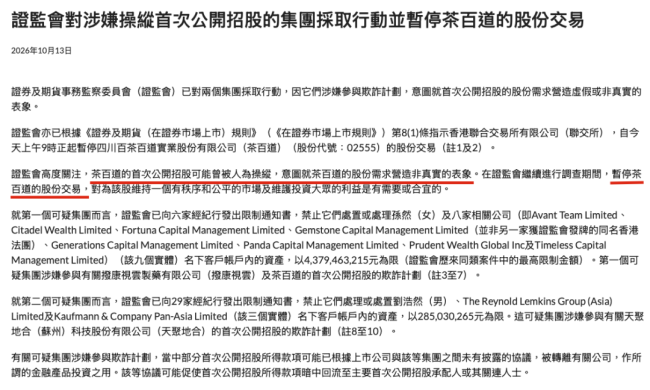
同日16时许,香港证监会发布公告:茶百道的首次公开招股可能曾被人为操纵,意图就茶百道的股份需求营造非真实的表象。在香港证监会继续进行调查期间,暂停茶百道的股份交易。
图片来源:香港证监会
此次停牌与经营状况无关,但其影响可能比经营状况的波动更加深远。
时间回到2024年4月23日,在古茗、蜜雪冰城、沪上阿姨、茶颜悦色还在港股门前排队的时候,茶百道在港交所主板挂牌上市,成为“新茶饮第二股”。
茶百道以每股17.5港元登陆港股,全球发售约1.48亿股H股,募资总额约25.86亿港元,是当时港股年内规模最大的IPO。
但茶百道的高光时刻里写满了尴尬。面向公众发售的新股只获得约一半认购,并未售满;香港公开发售占比从初始的10%下调至4.96%,剩下的份额全部回拨至国际发售;上市首日,茶百道跌破发行价,最终收报12.8港元,较发行价下跌26.86%。
而在这里埋下的隐患,两年半后突然引爆。
在消费市场和资本市场上,仿佛站着两个完全不同的茶百道,而这种割裂感或许从上市那天就已若隐若现。如果支撑一次IPO定价的需求本身可以被安排出来,那么投资者当初看到的“繁荣”,究竟是属于谁的?
认购遇冷,规模最大
香港证监会发布的新闻稿中提及了两大可疑集团的资产冻结令。
第一个集团的核心是孙然及其名下八家相关公司,注册地分布在英属维尔京群岛、塞舌尔及萨摩亚等离岸地。针对这一集团,香港证监会已向6家经纪行发出限制通知书,禁止处置或处理上述九个实体名下客户账户内的资产,上限43.79亿港元,这是香港证监会同类案件中历来最高的限制金额。
第二个集团以刘浩然为核心,包含两家相关境外实体,资产冻结上限2.85亿港元,涉天聚地合IPO欺诈,与茶百道无关。
两组可疑集团与茶百道的信息放在同一份公告内,很容易被误读为同一桩事件。实际上香港证监会这份公告包含三项信息:对两个涉嫌操纵IPO的可疑集团采取资产冻结行动;指令暂停茶百道股份交易。其中,以孙然为核心的集团涉嫌参与两宗IPO欺诈计划,其一就是茶百道IPO。
香港证监会公告中提及,部分IPO所得款项可能已根据上市公司与相关集团之间未披露的协议被转离上市公司,用作所谓的金融产品投资;这些协议的目的,可能是促使IPO所得款项暗中回流至主要承配人或其关联人士。
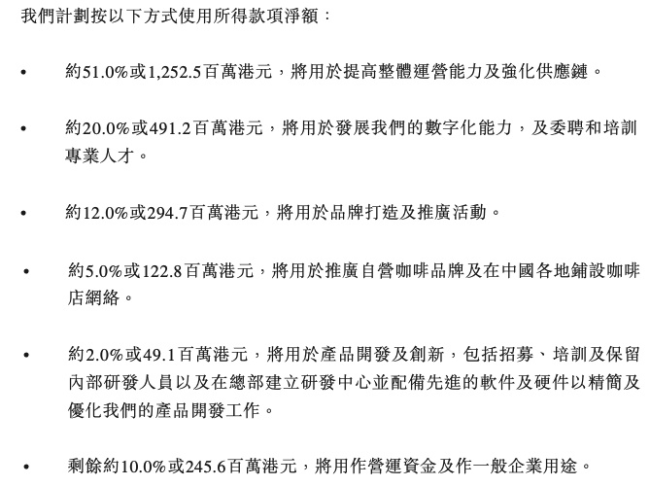
按照茶百道在招股书中提及的募资用途:其中约51.0%投向供应链及运营,20.0%用于数字化建设,12.0%用于品牌打造与推广,5.0%用于咖啡品牌“咖灰”,2%用于产品开发与创新,10%用作营运资金及一般企业用途。
图片来源:茶百道全球发售招股章程
两相结合来看,若茶百道IPO所得款项被用作“所谓的金融产品投资”,募资的实际用途就已位移。
若那份未写进招股文件的协议真实存在,就从根本上指向了需求的真实性。投资者认购新股的理由不再是看好这门生意,而是上市后能拿回一部分钱。其他投资者不掌握那份私下约定,却可能把簿记上的认购订单当作市场看好的信号,从而高估新股的真实需求。
因此,茶百道的配售结构值得深究。
根据茶百道全球发售结果公告,其香港公开发售仅收到4593份有效申请,认购倍数仅0.5倍,也就是只获得约一半认购,这种遇冷的表现与“当时港股年内规模最大的IPO”形成鲜明对比。
最终,茶百道香港公开发售占比从初始的10%下调至4.96%,剩下的份额全部回拨至国际发售,最终国际发售占约95.04%。公开发售认购不足,回拨之后全部发行压力落在国际配售,而国际配售承配人名单并不对外公开。
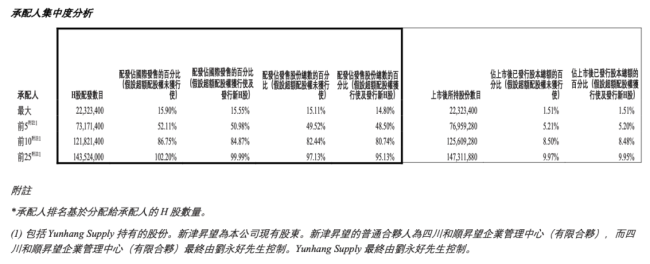
茶百道国际发售认购1.11倍,在假设超额配股权未行使的前提下,前五大承配人股份占本次全部发售股份总数的49.52%,前十大承配人占全部发售股份总数的82.44%;如果仅看国际发售部分,前五大承配人占国际发售的52.11%,前十大承配人占国际发售的86.75%。
图片来源:茶百道全球发售分配结果公告
在配售高度集中的结构下,若与少数主要承配人私下存在约定,足以改变簿记呈现出来的认购外观。
茶百道IPO并未引入任何基石投资者。基石投资者一般会以发行价认购并锁定6个月,是港股大型IPO常见的公开背书安排。缺少基石,意味着没有被招股书公开披露、带强制锁仓承诺的长线机构资金托底。
这种发行结构同样与“当时港股年内规模最大的IPO”形成鲜明对比,客观上降低了市场对认购资金真实性的核验能力。香港证监会本次调查,正是指向国际配售环节,有集团涉嫌通过相关账户制造虚假认购需求。
盘古智库高级研究员江瀚在接受证券时报采访时指出,此次停牌并非普通股价异动,而是监管层面直接针对IPO环节合规性出手;新茶饮企业扎堆赴港上市之际,不少标的存在发行价与基本面脱节的问题;本质是港股市场对消费连锁企业上市发行秩序的一次纠偏,现阶段不必急于下最终定论。
截至发稿,茶百道未就香港证监会通报涉及的具体问题作出公开回应。
业绩增长,市值猛降
茶百道是首家以加盟模式为主的新茶饮上市公司,奈何曾经的桂冠变成了紧箍。
观潮新消费(ID:TideSight)在《当万店不再是护城河,新茶饮的规模时代落幕了吗?》文中指出,“开店=增长”的公式在新茶饮行业已经失效,整个行业从增量市场滑向存量博弈,开店不再等同于增长,规模叙事的黄昏正在降临。
据红餐产业研究院发布的《区域茶饮研究报告2026》数据,2025年全国茶饮市场规模达1957亿元,同比增长约11.4%,预计2026年将达2100亿元。对照之下,2021年这一赛道的增速峰值曾达24.9%。五年时间,高增长变成了个位数。
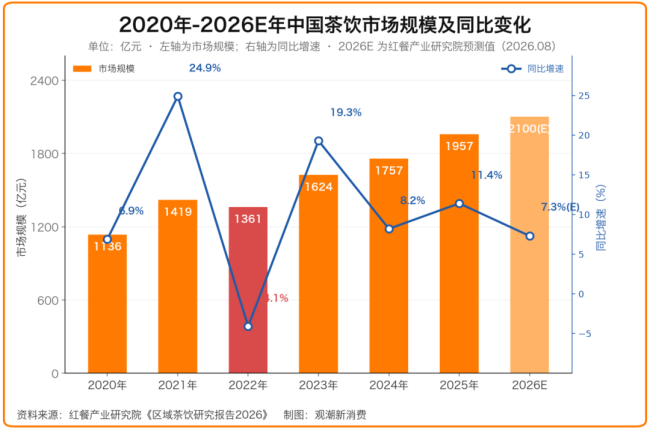
截至2026年6月,全国茶饮门店约45.2万家,近12个月有6个月环比负增长,始终未能有效突破46万家天花板。GeoQ智图对112家连锁茶饮品牌的监测显示,2026年上半年这批品牌合计新开店约1.8万家、关店约1.12万家,开闭店比1.61;62%的品牌门店规模处于收缩或停滞,仅9家门店净增超过200家。
这个行业已不再有可以随处插旗的空地,玩家们面对的是一张接近饱和的棋盘。集中度印证的是同一趋势,截至2026年6月,门店数TOP5品牌占比22.5%,较2024年7月的16.7%提升5.8个百分点,连锁化率超过60%;下沉市场仍是主要增量,三线及以下城市门店占比53%,贡献全国市场份额约50%。
茶百道自己的财报里,藏着更具体的信号。
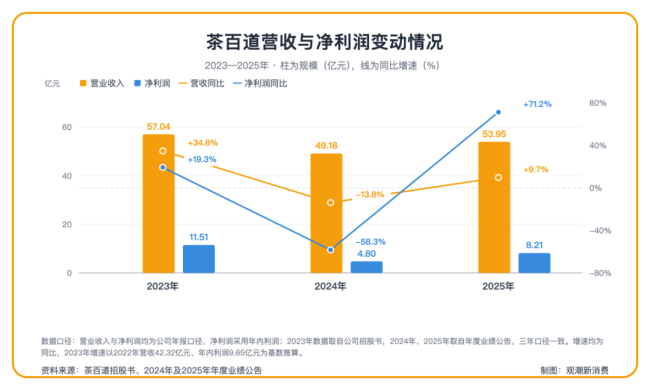
在顺利IPO的2024年,茶百道的营收与净利润同比降幅分别达到13.8%、58.3%;2025年业绩明显反弹,但并未回到2023年的水平;2026年H1两项数据保持增长态势,但增速较2025年有所放缓。
新式茶饮是规模化生意,答案也在规模的变化里。2021年—2023年,茶百道的门店年均增速都超过20%,但2025年境内门店数量增幅放缓至2.7%,期末境内门店数量为8621家。2026上半年,茶百道境内门店净增170家,叠加境外门店扩张,截至6月末全球门店合计达到8863家。
当同行还在以千为单位新开店面,当万店品牌的诱惑近在眼前,茶百道显得非常克制,这正是行业从增量市场滑向存量博弈所引发的反应。
在半年业绩会上,茶百道管理层也将增长归因于一个核心逻辑:不盲目追求门店数量的堆砌,而是以产品创新和供应链效率为双轮,驱动终端经营质量的实质性提升。
2026上半年,茶百道的收入结构暴露了这家企业的割裂感。货品及设备销售收入25.24亿元,占总收入95.0%,同比增长7.0%;其中货品销售22.57亿元,同比下降2.3%;设备销售2.67亿元,同比大增450.3%,后者主要来自咖啡机铺设。
据华泰证券研报测算,单加盟店货品销售年化收入约51.9万元,同比下降5.5%。另一边,特许权使用费及加盟费收入8101.6万元,同比下降19.5%,上年同期约1.01亿元。
同时,2026上半年茶百道毛利率由上年同期的32.60%下降至30.04%,茶百道的解释是:大力发展现制咖啡业务、向加盟商让利、货品设备销售结构变化,其中“向加盟商让利”五个字,本身就是竞争压力的注脚。
2026年上半年,茶百道营收在涨,门店在净增,会员数与海外版图还在扩张,但货品销售下降2.3%,意味着加盟体系的日常消耗需求在收缩;单店货品销售年化收入下降5.5%,意味着单店产出效率在退坡;同时,加盟费收入下滑19.5%,当期共有497名加盟商终止合作,反映出加盟端的承压态势。
存量时代到来,茶百道要与同行争夺同一批顾客;而在加盟体系中,茶百道还要与同行争夺同一批加盟商。
将企业置于行业大盘,更有“逆水行舟”的观感。茶百道放弃规模路线,在单店模型与经营模式上辗转腾挪,换来的是业绩的小幅度增长,以及股价的一路向下。
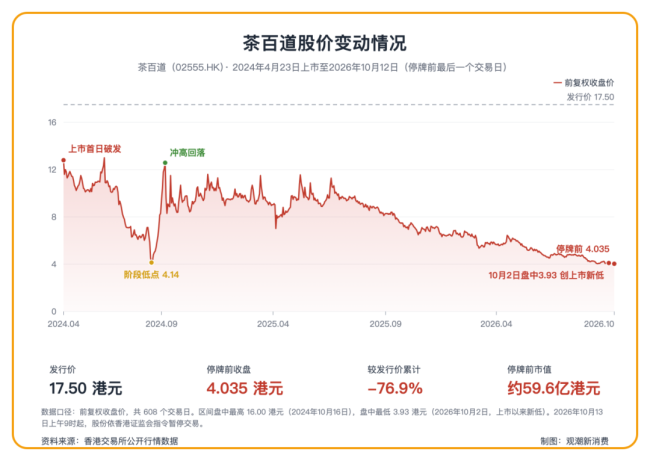
截至2026年10月12日收盘,茶百道股价报4.035港元,总市值约59.6亿港元,仅约上市首日的三分之一。
而这是停牌的前一日,尚未受到本次香港证监会调查事件的影响。
程序停摆,秩序重估
香港证监会公告中提及,此次停牌属调查期间的保全措施,不等同于对公司责任的认定。
到目前为止,没有消息显示茶百道门店经营受到影响,停牌停止的是股份买卖,不是柜台上的生意,八千多家门店的菜单、价格与出餐流程并没有因为此次停牌而改变。
如果茶百道是一家直营模式的企业,如果茶百道的大多数顾客看的是菜单而不是财报,那么茶百道在资本市场遭受的震荡或许真的不会传导到消费市场。
但茶百道偏偏不是。加盟模式的品牌与消费者中间隔着一群人,那或许是最关注股价的一群人。消费者的一次错误选择随时可以推翻重来,而加盟商的决策成本远高于此,停牌公告不是法律层面的判决,但加盟市场的疑虑也不会等待判决结果。
据羊城晚报援引业内人士观点,停牌对潜在加盟商和现有加盟商的信心影响不可低估,“涉嫌IPO操纵”的标签可能在招商环节形成实质性障碍。
从某种程度上看,加盟商手握茶百道在消费市场的“宣判权”。
因此,停牌对于茶百道的影响,最难以量化的一层冲击落在加盟网络。茶百道是首家以加盟模式为主的新茶饮上市公司,九成以上的营收来自向加盟商销售货品与设备,这门生意的基本盘不是柜台前的客流,而是加盟商的意愿。
对一家2025年流失1218名加盟商的公司来说,这不是可以轻描淡写的问题。撞击点虽在发行环节,震荡却会顺着商业关系传导到经营端。
把镜头再拉远一格,这是一个刚完成资本化的赛道。2025年,新茶饮企业密集登陆资本市场,继奈雪的茶之后,港股迎来古茗、蜜雪集团、沪上阿姨,美股也迎来了霸王茶姬。而茶百道本身是继奈雪的茶之后第二家登陆港股的新茶饮公司,也是首家以加盟模式为主的新茶饮上市公司。
在这门生意中用加盟制跑出一个IPO,曾经的茶百道是很多同类企业的样本,如今这份“参考答案”本身就有了漏洞。
于是,这套样本正在被重新定价。加盟制茶饮公司的收入主要来自向加盟商销售货品与设备,增长既取决于门店数量,也取决于单店产出。当行业增速回到个位数、门店扩张越来越依赖对存量节点的替换,新开的门店就不再自动等于新增的货品消耗。
今年以来,香港证监会对IPO配售环节的监管愈发严格。8月,据路透社引述闭门投行会议的知情人士消息,香港证监会的主要关注点已从传统财务造假转向更复杂的上市违规行为,执法优先事项聚焦于上市公司管理层滥用或挪用IPO所得款项,以及在配售过程中人为制造或捏造虚假需求。
年初,港交所董事会主席唐家成公开表示:“上市公司的质量非常重要,港交所管理层和上市科不会放松对于上市公司质量的把关。”
监管的表态与此一致。香港证监会行政总裁梁凤仪在此次公告中重申“市场的廉洁稳健是维护公平资本市场和真正投资者信心的基石”,对任何形式的操纵首次公开招股、操控价格或制造虚假市场的行为奉行零容忍政策;法规执行部执行董事戴霖则称,迄今采取的行动已对两个涉嫌参与操纵IPO的可疑集团造成重大打击。
结语
过去几年,新茶饮的估值靠的是规模叙事,门店数、GMV、会员数、覆盖城市,每一个都是能被做大的数字。而当行业增速回落、门店总量逼近天花板、单店产出开始退坡,规模叙事的边际效用已在下降。
这次被按下暂停键的茶百道则指向另一套叙事:募资款去了哪里、认购是否真实、招股文件之外还有没有被隐瞒的约定。调查仍在进行中,答案尚未揭晓。
但可以确定的是,资本市场传达的信息非常明确:规模叙事决定一家公司能走多快,合规叙事决定它能走多久。当监管的检查点覆盖了从“怎么赚钱”到“怎么上市”的全过程,后者不再是附件,而是前提。
(责任编辑:zx0600)
