2026年11月15日晚间,金辰股份(603396.SH)发布风险提示公告,击碎市场对SpaceX太空光伏的炒作想象。
11月16日开盘一分钟便封死跌停,盘上封单超5万手,收报31.79元;11月17日开盘再度一字跌停,报28.61元,连续两个交易日的跌停,直观宣泄出题材证伪后的资金出逃压力。
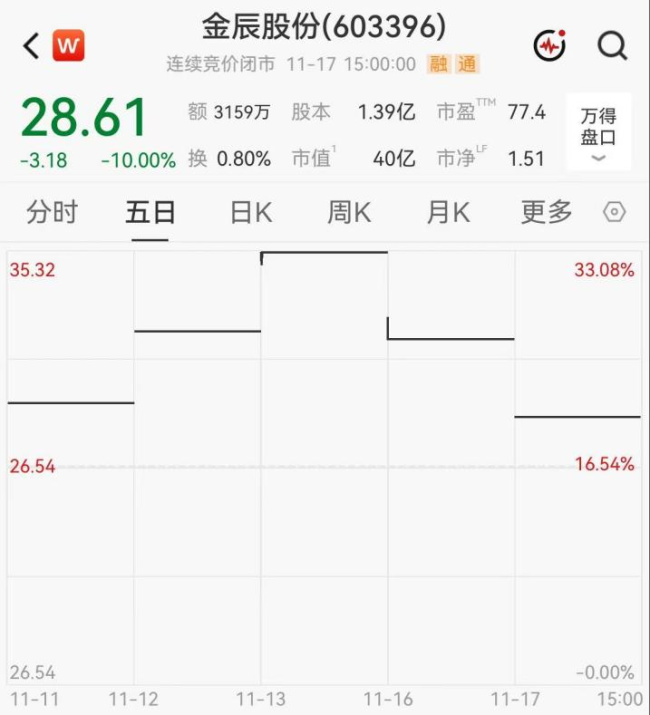
热闹的股价背后,是冰冷的财报现实。2026年前三季度,公司营业收入同比下降19.08%,扣非净利润同比下降42.68%,经营活动现金流净额同比下滑123.11%;其他综合收益受美元汇率波动影响,较上年末下降1355.33%。这家从营口机械厂成长起来的光伏设备厂商,如今手握太空光伏、半导体、氢能三大热门转型叙事。可三个诱人故事,全部停留在0到1的起步阶段,如同被冻住的蓝图,尚未转化为实实在在的业绩。
太空光伏:8.27万元股权投资
催生出数十亿级题材想象2004年,李义升创办营口金辰机械,依托本土机械制造积淀切入光伏自动化装备赛道。2017年,公司登陆上交所主板。
历经二十余年行业深耕,金辰股份在光伏组件自动化设备细分领域站稳脚跟,营业收入稳步扩张,但毛利率、扣非盈利等核心盈利指标持续承压下行。
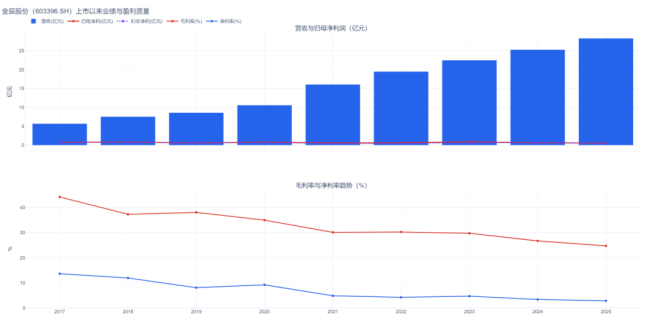
上市以来业绩轨迹:营收稳步增长,但盈利能力持续下台阶。2026年11月10日,德国SINGULUS集团对外官宣,已与SpaceX签署金额超6000万欧元的异质结电池整线采购合同。消息一经流出,A股市场迅速将目光锁定参股该集团下属企业的金辰股份。
市场顺着股权链路推演:上市公司全资子公司映真自动化持有SINGULUS SOLAR GmbH49%股权,金辰股份将直接分享太空光伏赛道的发展红利。
然而,支撑本轮题材行情的这笔参股,截至2025年末长期股权投资账面价值仅8.27万元。承接SpaceX订单的签约主体是SINGULUS集团上市母公司,并非金辰股份参股的SINGULUS SOLAR GmbH。
2026年1—10月,这家合资公司没有产生任何营业收入。金辰股份与SpaceX项目之间,既不存在直接商业合同,也没有供货往来,更不存在纳入报表的相关收益。
上市公司在11月15日晚间的公告中明确提示,相关报道所涉事项与上市公司及其参股企业无关,各方暂未开展实质性业务往来,该事件不会对当期主营业务和经营业绩构成重大影响。
客观来看,金辰储备的HJT、钙钛矿叠层设备工艺,的确适配太空光伏的技术诉求。但技术路径相通不等于订单落地;持有少数参股股权,更不代表自动分得商业蛋糕。本轮行情起于产业想象,也终结于官方风险澄清。
半导体装备:单台PVD设备交付第二成长曲线仍待多重验证
把光伏产业积累的真空镀膜技术迁移至半导体领域,构成金辰股份的第二条转型叙事。
底层逻辑并不晦涩:公司在光伏赛道打磨多年,积累下真空镀膜、磁控溅射、激光精密加工、自动化系统集成等成套工程能力。
市场期待,这套成熟能力可以横向复用至半导体薄膜沉积设备赛道,切入PVD镀钌、TGV玻璃基封装、Chiplet、CPO等高景气远期赛道,以此锻造出公司的第二成长曲线。
但产业构想距离商业化落地,仍要跨越重重验证门槛。
根据公开披露信息,公司仅向成都鼎泰新材料完成1台卧式PVD设备交付。该设备服务于泛半导体镀钌工艺,属于单机试验装备,并非晶圆制造产线必需的主制程设备。
总投资10亿元的辰光微电半导体装备项目虽完成工商注册,但尚未完成土地获取。TGV玻璃基封装五大核心模块,包括激光改性、PVD、ALD、退火、AOI检测,全部处于研发迭代状态,暂未实现对外销售。
市面上广为流传的“TGV先进封装核心设备供应商”说法,大多源自自媒体分析文稿。上市公司也曾多次在股票异动公告中提示,该项目存在较高不确定性。
退一步来讲,即便实验室打通全部工艺原理,放在半导体行业的评价体系里,也仅仅只是研发的起点。
半导体供应链有着一套严苛且漫长的准入规则。向新材料客户交付一台样机,仅能够证明镀膜技术具备跨领域迁移潜力;想要真正切入半导体主流供应链,还需要闯过客户认证、产线建设、订单复购三道关卡。
氢能装备:“卖铲人”蓝图静待规模化订单完成兑现
氢能装备是金辰股份的第三条转型主线。
和下场投资制氢运营的企业不同,金辰股份给自己的赛道定位,是氢能产业的装备“卖铲人”。这套转型逻辑同样脱胎于公司在光伏赛道积累的工程积淀:依托光伏组件、HJT整线打磨成熟的镀膜工艺、精密装配、性能检测、MES数字化管控全套能力,向外延伸开发碱性电解槽、PEM电解槽、燃料电池、液流电池自动化装配产线,为氢能企业提供生产端的硬件解决方案。
从技术验证层面看,公司已经交出一份阶段性答卷。碱性电解槽全自动装配线完成工程验证,设备堆叠精度可达2毫米,设计年产能60台。2024年,氢能装备业务板块完成1776万元关联方订单交付。2025年12月,公司对外官宣拿下国内头部电解水制氢企业的商业化订单,只是这份关键商业订单的具体交易金额始终没有对外披露。
局部环节取得突破,也并不代表整条赛道已经跑通。横向对比其余产品线可以发现,PEM电解槽、氢燃料电池、液流电池成套产线,目前依旧停留在展会方案、中试样机的研发展示阶段,尚未诞生公开可查的规模化商业订单。
除此之外,业务扩张还面临现实的资源约束。格润智能南通产业园的生产场地,需要同时承接半导体、氢能装备两大新业务,有限的厂房与产线资源,客观上存在内部调配冲突。
雪上加霜的是,作为公司基本盘的光伏主业经营压力并未缓解,也在一定程度上挤压新业务的试错投入空间。
截至2026年11月17日,金辰股份滚动市盈率(TTM)回落至77.44倍,但依旧显著高于专用设备制造业行业均值,市场为其估值注入了大量转型预期。而这几个“冻人”的故事最终能否照进现实,有待后续经营数据持续印证。
(责任编辑:zx0600)
